Vierteljährliche Zinsanalyse

Zinsanalysen dienen Überlegungen, wie sich zukünftig Marktzinssätze entwickeln werden. Wird derZins als Preis für die temporäre Überlassung von Finanzkapital verstanden (tatsächlich ist diesesVerständnis in der Wissenschaft umstritten), dienen Zinsanalysen eben Preisprognosen. Letztere sindeigentlich nicht möglich, weil es sich bei ihnen um Zukunftsvoraussagen handelt. Dazu dienengewöhnlich auch Glaskugeln mit allgemein bekannten Evidenzen. Zinssatzentwicklungen basierenjedoch auf einer Reihe von Kausalketten. Demnach helfen empirische Analysen, zumindest langfristigeEntwicklungen zu antizipieren.
Diese Aussage im Hinblick auf die Langfristigkeit ist nicht selbstverständlich, weil die empirischenGegebenheiten sich mit der Weltfinanzkrise 2008 f. veränderten. Spiwoks et al. (2010) hatten zuvor17.880 Zinsprognosen in Deutschland von 29 Kreditinstituten und Forschungsinstituten im Zeitfenstervon 1989 bis 2006 auf ihre Prognosegüte hin untersucht. Ihre Fragestellung lautete, ob diePrognosemodelle der Institute die tatsächliche Entwicklung besser abbildeten als es eine einfacheFortschreibung der Zinsentwicklungen (sogenannte naive Prognose) vermag. Im Hinblick auf Zinssätzeam langen Ende der Zinsstrukturkurve (zum Beispiel die Renditen von Bundeswertpapieren mit 10-jährigen Restlaufzeiten) verfehlten alle Prognosen die tatsächlichen Entwicklungen. Nur bei Dreimonatsgeldern im Interbankenmarkt konnten – allerdings auch nur – ein Drittel der Analysen bessere Prognosen liefern als es die reinen Wertefortschreibungen vermochten.
Mit der Weltfinanzkrise haben weltweit Zentralbanken(-systeme) jedoch in bis dato nicht bekanntemAusmaß durch ihre expansive Geldpolitik in die Finanzmärkte interveniert. Die Kausalketten derMarktzinsentwicklungen wurden dadurch zunehmend politisiert. Auf diese Weise war die ZinswendeAnfang 2022 auf Grund der vorherigen Inflationsentwicklungen und letztere auf Grund der zuvorvorauseilenden Geldmengenentwicklungen antizipierbar. Die expansive Geldpolitik war von 2008 bis 2021 derart extrem, dass ihr erneuter Einsatz seit Juni 2024 an Wirkung verlor. Der Hauptrefinanzierungs- beziehungsweise Einlagenzinssatz wurde im Eurosystem von 4,50 Prozent (beziehungsweise 4,00 Prozent) im Mai 2024 stetig bis auf 2,65 Prozent (bzw. 2,50 Prozent) Anfang April 2024 abgesenkt.
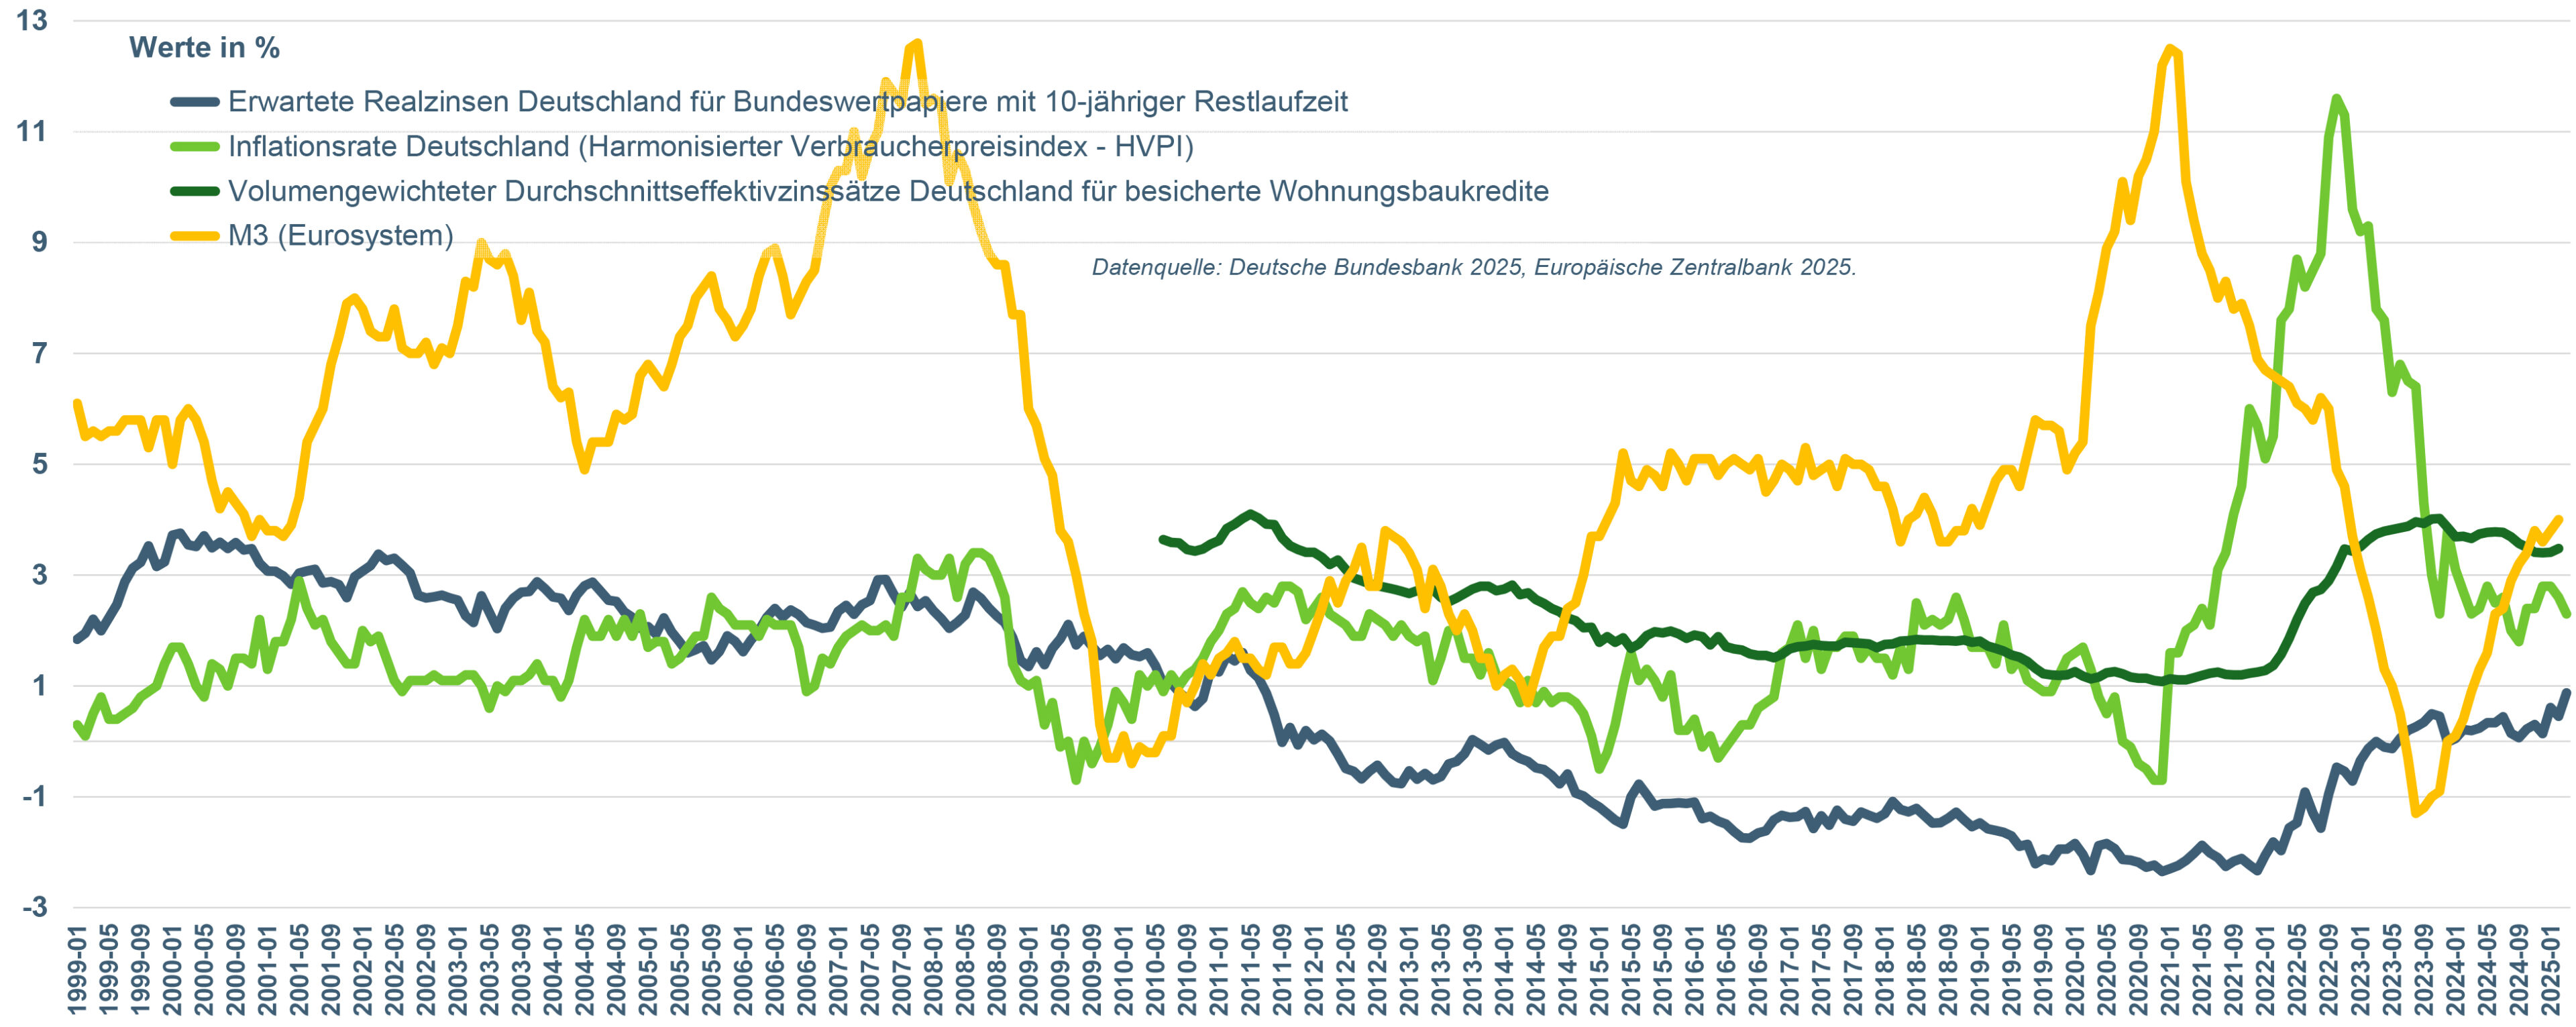
Allerdings stiegen die Benchmark-Renditen von Bundeswertpapieren mit 10-jährigen Restlaufzeiten imMärz 2025 trotz der Leitzinssenkungen im selben Monat an. Während sie am 28. Februar 2025 noch 2,42 Prozent betrugen, lagen sie am 12. März 2025 bei 2,96 Prozent. Grund waren die politischen Entscheidungen zur Rekordverschuldung Deutschlands und steigende Inflationserwartungen. Erst Anfang April 2025 waren die Renditen wieder bis auf 2,59 Prozent gesunken. Die Marktzinssätze für Wohnungsbaukredite folgten dieser letzten Senkung bis dato aber nicht: Die volumen-, laufzeit- und bonitätsgewichtet durchschnittlichen Wohnungsbaukreditzinssätze erhöhten sich laut Deutsche Bundesbank von Januar 2025 in Höhe von 3,41 auf 3,48 Prozent im Februar 2025. Eigenen Berechnungen nach dürften sie bis Anfang April 2025 auf 3,85 Prozent angestiegen sein. Entsprechend brach das Neugeschäftsvolumen im Februar 2025 signifikant ein.
Ähnlich verhält es sich auch bei Unternehmenswerten. Die (zoll-)politischen Entscheidungen der U.S.-Regierung und entsprechende internationale Reaktionen Anfang April 2025 führten zu massivenKurseinbrüchen auf den Aktienmärkten: Allein der DAX40 verlor vom 02. April 2025 bis zum Vormittagam 07. April 2025 in der Spitze 15,7 %; seit dem 18. März 2025 betrug der Verlust sogar 19,6 %. DieseWerteinbußen werden zeitlich nachgelagert auch zu Anleiheverkäufen, dortigen Kurseinbrüchen undRenditesteigerung sowie letztlich steigenden Marktzinssätzen führen.
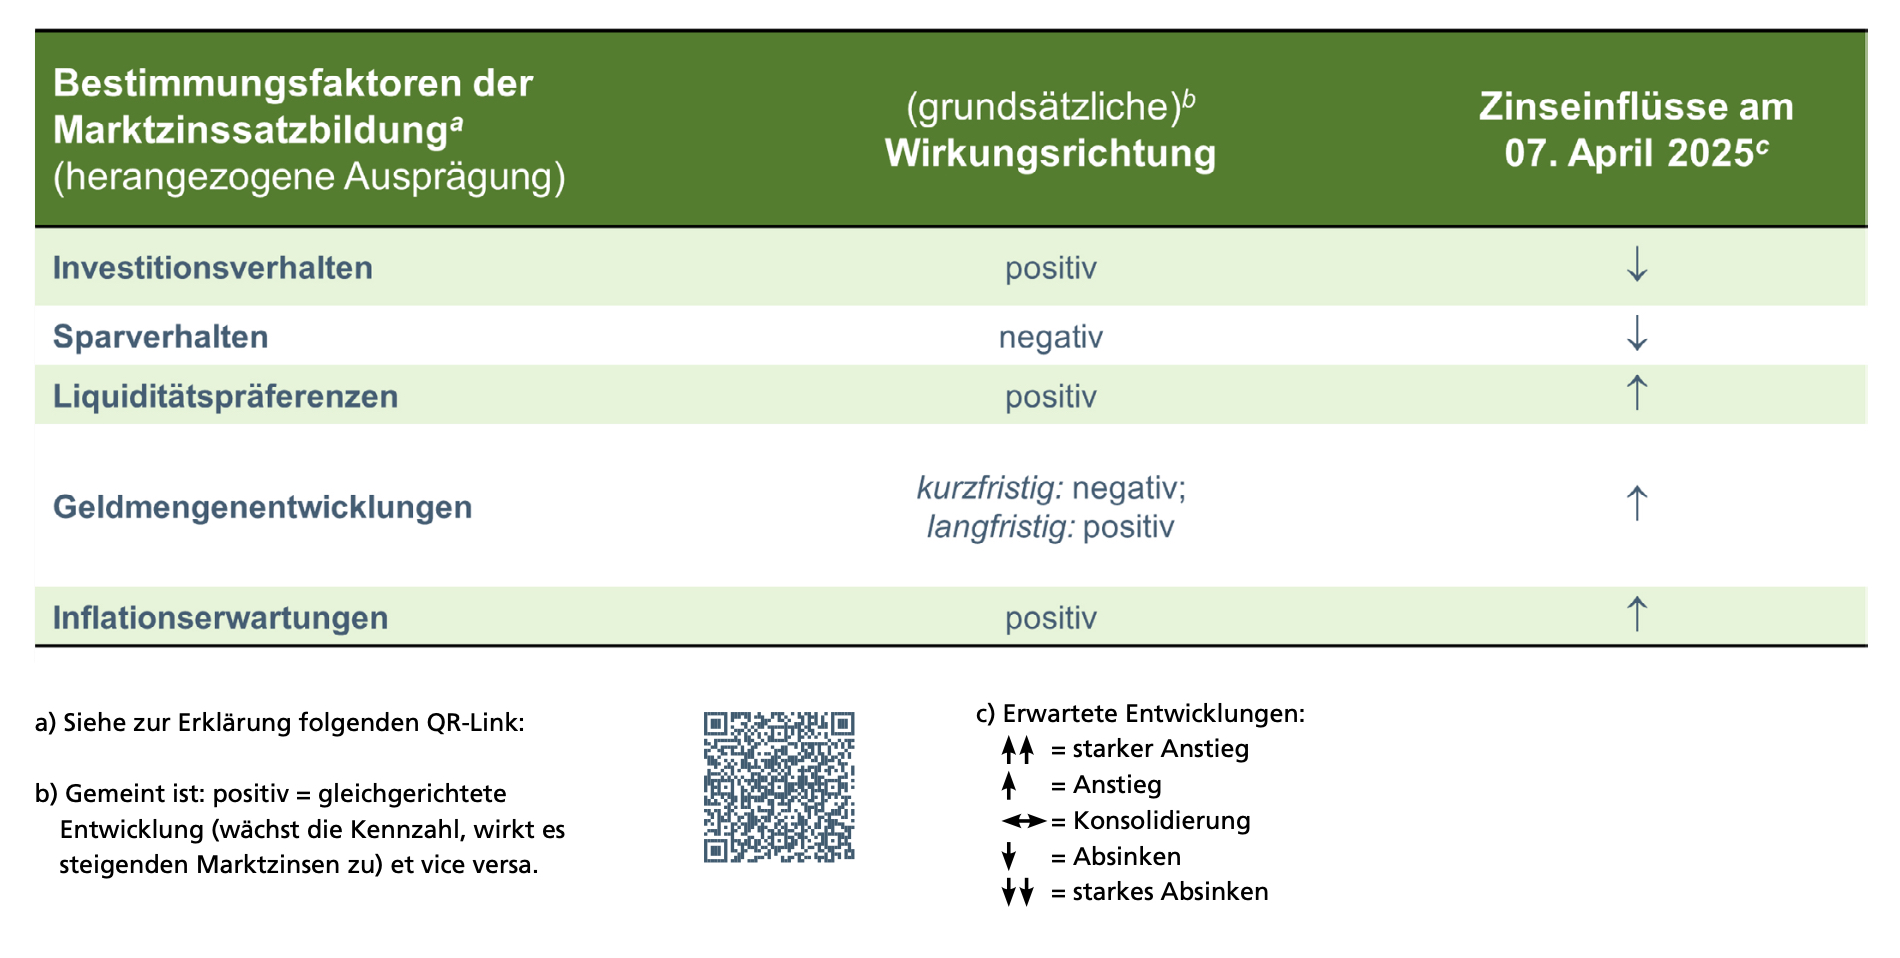
Offen bleibt die Nachhaltigkeit dieser Entwicklungen. Daher werden die Zinsbestimmungsfaktoren derKausalkette nachfolgend im Einzelnen und jeweils gegenüber dem vergleichenden Vorjahreswerterläutert:
1. Investitionsverhalten:
Die Wirtschaftsleistung der Bundesrepublik Deutschland schrumpfte nach 2023 auch im Jahr 2024. Mit -0,4 Prozent gegenüber dem Vorjahresquartal schloss das vierte Quartal 2024 deutlich schlechter ab als das vierte Quartal 2023 (+0,4 Prozent). Entsprechend sanken im letzten Quartal 2024 auch die Bruttoanlageinvestitionen gegenüber dem Vorjahresquartal (-2,7 Prozent). Die schwache ökonomische Leistungsfähigkeit Deutschlands wird sich auch in den Zahlen für das erste Quartal 2025 zeigen, liegen aber noch nicht vor.
2. Sparverhalten:
Die Sparquote wuchs mit +7,1 Prozent im vierten Quartal 2024 gegenüber dem Vorjahresquartal deutlich über dem entsprechenden 2023er Quartalswert (+3,1 Prozent). Gegenüber dem Gesamtjahr 2023 erhöhte sich die Sparquote in 2024 signifikant. Unter anderem wurden täglich fällige Einlagen deutlich aufgestockt, Spareinlagen dagegen weiter abgebaut.
3. Liquiditätspräferenzen:
Bei den Liquiditätspräferenzen der Nicht-Banken (Private und Unternehmen) traten die in der letzten WI-Zinsprognose erwarteten Veränderungen ein. Die transaktionsabhängige Geldmenge M1 (Bargeld und Sichteinlagen) schrumpfte inzwischen seit Oktober 2024 nicht mehr. Vielmehr nahmen ihre Wachstumsraten im Vergleich zu den Vorjahresmonaten sukzessive zu. Im Februar 2025 lag sie bereits bei 3,5 Prozent. Die Liquiditätspräferenzen nahmen in Analogie zur Sparquote demnach deutlich zu.
4. Geldmengenentwicklung:
Aus monetaristischer Sicht auf die Inflationserwartung ist die weiter gefasste Geldmenge M3 (unter anderem mit längerfristigen Geldanlagen) wesentlich. Sie wuchs im letzten verfügbaren Datenmonat Februar 2025 mit +4,0 Prozent bei weiterhin schrumpfender Wirtschaftsleistung. Gepaart mit dem Blick auf die Entwicklung von M1 wird weiteres Inflationspotenziale sichtbar.
5. Inflationsentwicklung und Realzinssätze:
Die Inflationsraten der Verbraucherpreise in Deutschland lagen seit Oktober 2024 ausschließlich über der Zielmarke im Eurosystem von +2,0 Prozent. Im letzten datenverfügbaren Monat März 2025 folgte sie im dritten Monat einer Absenkung auf letztlich +2,3 Prozent. Im Euro-Raum entwickelte sich die jeweilige durchschnittliche Inflationsrate ähnlich und betrug zuletzt +2,2 Prozent.
6. Realzinssätze:
Die Realzinssätze stiegen dennoch deutlich an. Sie betrugen im Dezember 2024 noch+0,14 Prozent und erhöhten sich bis März 2025 auf 0,88 Prozent. In diesem Fall sind die erwartetenRenditeerhöhungen größer als die Inflationssorgen gewesen. Grund dafür ist die unterschiedlichezeitliche Wirksamkeit der Parameter. Wie üblich fasst die Tabelle in dieser Zinsanalyse die Auswertung zusammen und die Graphik visualisiert die Entwicklungen ausgewählter Parameter. Vor allem in der Graphik wird der Anstieg der inflationsbestimmenden Geldmenge M3 deutlich.
Fazit: Finanzmarktentwicklungen waren in Deutschland wohl noch niemals so politisch determiniert wie zu Beginn des Jahres 2025. Natürlich war die lange Niedrigzinsphase keine Konsequenz der Effizienzmarkthypothese, sondern das Ergebnis (geld-)politischer Interventionen. Während in der Niedrigzinsphase die deutsche Konjunktur und insbesondere die Wohnungs- und Immobilienwirtschaft boomte und eine wesentlich binnenwirtschaftliche Stütze darstellte, schrumpft die deutsche Volkswirtschaft seit dem Jahr 2023. Besserungen sind nach den deutschen Neuwahlen Anfang 2025 auch noch nicht in Sicht. Hinzu gesellten sich Geo- und Zollpolitik weltweit in Zeiten, in denen die Märkte extrem integriert waren. Wie geht es also weiter mit den Markzinssätzen in Deutschland und insbesondere mit den Wohnungsbaukreditzinssätzen?
Die vorliegende Zinsanalyse zeigt, wie komplex die Bestimmungsparameter wirken, wenn staatliche Einflüsse exorbitant zunehmen. Geldmengenwachstum und steigende Staatsverschuldungen werden dennoch mit Zeitversatz unweigerlich wieder zur Inflation entweder der Vermögenswerte oder der Verbraucherpreise führen. Die zuletzt wieder expansive Geldpolitik im Eurosystem wirkt diesbezüglich verstärkend, anstatt regulierend. Auch wenn sich das Eurosystem und die Regierung(en) gegen steigende Marktzinssätze zur Wehr setzen (wollen). Es wird wieder ein neues 2022 geben mit dann steigenden Markzinssätzen, wenn vorher die Inflationsraten anstiegen, weil wiederum zuvor die Geldmengenentwicklungen allem vorauseilten. Bleiben wir diesmal wachsamer! (knue)